2026年11月10日上午,由鸿儒金融教育基金会资助、中央财经大学金融学院和国际金融研究中心主办的鸿儒全球金融治理系列讲座第十期在中央财经大学沙河校区学院楼3号楼222报告厅成功举行。本次讲座也是金融学院“新生启航”系列品牌讲座活动之一。北京大学博雅特聘教授、北京大学汇丰商学院院长王鹏飞应邀担任主讲嘉宾,以“A Reference-Dependent Fiscal Theory of Self-Fulfilling Price Levels”为题,围绕在理性预期与无摩擦市场条件下通胀如何由自我实现的贴现率变化所驱动这一问题作了专题报告。讲座由金融学院副院长苟琴教授主持,学院教师代表及学生50多人参加。
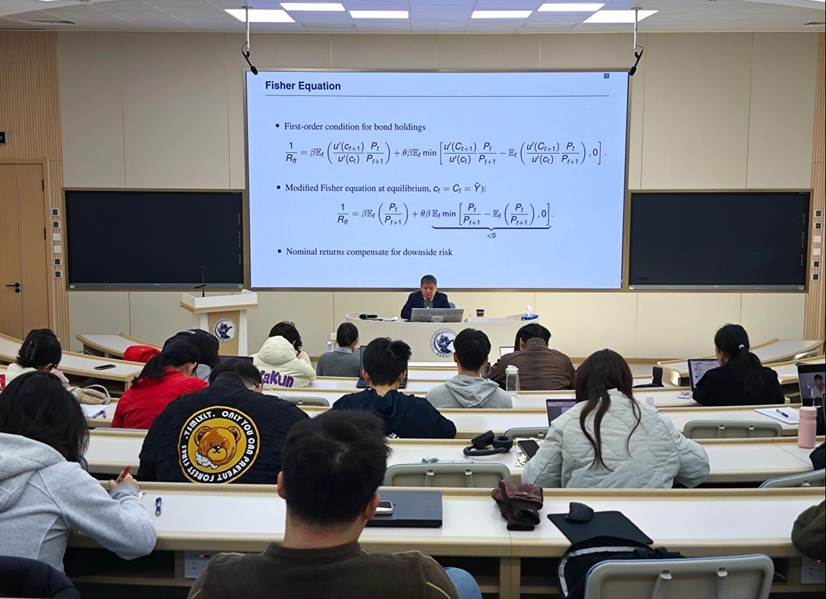
本次报告将价格水平财政理论(FTPL)与基于预期的参考依赖偏好结合展开讨论。在标准FTPL理论中,价格水平会自发调整,让政府债务实际价值和未来财政盈余的现值保持匹配,超预期通胀一般来自盈余或贴现率的外生变动;而引入参考依赖偏好之后,即便没有基本面冲击,市场上自我实现的恐慌情绪,也能通过贴现率变化引发通胀波动。报告主要从三个层面展开论述。
一、问题提出:从被动财政到自我实现的通胀恐慌
王鹏飞教授首先对比了新凯恩斯框架与FTPL两种价格形成逻辑:新凯恩斯框架下,财政政策配合央行稳定物价;FTPL框架下,则依靠价格调整完成政府债务现值与跨期财政盈余的匹配。结合美国国债持有者结构不难发现,市场中大部分资金受业绩考核、监管和抵押约束,普遍存在损失厌恶,投资者对财富损失的敏感程度远高于同等规模收益。研究以理性预期下的财富水平作为参考点,用参考依赖偏好刻画这种效用非对称性,为理解脱离基本面的通胀恐慌提供了现实微观依据。
二、理论机制:太阳黑子均衡与内生的非对称波动
首先考虑基准模型,固定禀赋与财政盈余,剔除基本面波动的干扰。加入参考依赖偏好后,债券定价的欧拉方程多出一项损失补偿,债务估值不再只由财政盈余贴现和决定,还需要考虑下行风险补偿,模型由此产生太阳黑子均衡。恐慌情绪上升时,市场对债务未来价值的不确定性加大,债务实际价值走低、贴现率抬升,通胀随之上涨,又反过来印证最初的恐慌,形成自我强化的循环,债务占比和通胀都呈现内生非对称波动。从政策上看,财政盈余可以针对通胀不确定性逆向调整,只要公众相信这套承诺,就能化解情绪催生的通胀均衡。
三、拓展分析与经验检验:长期债券、期限结构与美国数据
研究随后对基准模型进行拓展,纳入长期债券、随机产出以及债券便利收益。拓展后的模型可以解释向上倾斜的收益率曲线;太阳黑子冲击会推高整条收益率曲线、加大曲线斜率,同时生成可预测的债券持有回报。团队采用1947年二季度至2024年四季度的美国季度数据,构建带随机非对称波动率的VAR模型开展贝叶斯估计,实证结果和模型推论吻合。方差分解结果显示,太阳黑子驱动的均衡,能够解释半数以上由贴现率变动带来的未预期通胀。
王鹏飞教授在总结中提到,这项研究借助参考依赖偏好拓展价格水平财政理论,说明通胀可以由情绪带动的贴现率变化内生产生。这类非基本面的太阳黑子均衡,能够同时匹配通胀、名义收益率的多项经验特征;想要稳住情绪驱动的通胀,关键在于让财政盈余对通胀不确定性做出反应,也为通胀的财政管理、评估政策承诺可信度提供了新的分析思路。
交流环节,在场师生围绕参考点设定、模型识别、损失厌恶参数校准、财政规则可信度,以及该研究对国内通胀治理、国债市场建设的启示等问题积极提问,现场讨论氛围热烈。王鹏飞教授逐一回应问题,同时分享了该领域后续值得推进的研究方向。苟琴教授对本次报告做总结,并向王鹏飞教授表达感谢,讲座在热烈掌声中结束。
“鸿儒全球金融治理系列讲座”是由鸿儒金融教育基金会资助,中央财经大学金融学院、国际金融研究中心主办的高端学术讲座,旨在通过邀请国际金融组织的经济学家和业务主管、国内外金融机构的高管和资深专家、以及高校科研院所的资深学者等来校开讲,加强学生对全球金融治理的理念和模式、以及国际金融市场动态变化和监管前沿趋势的了解。
撰稿:王艺臻、刘俊豪
审核:苟琴