2026年9月23日上午,金融学院金融科技系Seminar第27期在沙河校区学院楼3号楼222报告厅顺利举行。威尔士皇家学术学院院士、英国卡迪夫大学金融数学教授陈静应邀做客,以“Forecasting Volatility with Sentiment: Do we need to catch the hype of AI and LLM?”为题进行了精彩报告。讲座由金融科技系戴韡副教授主持。
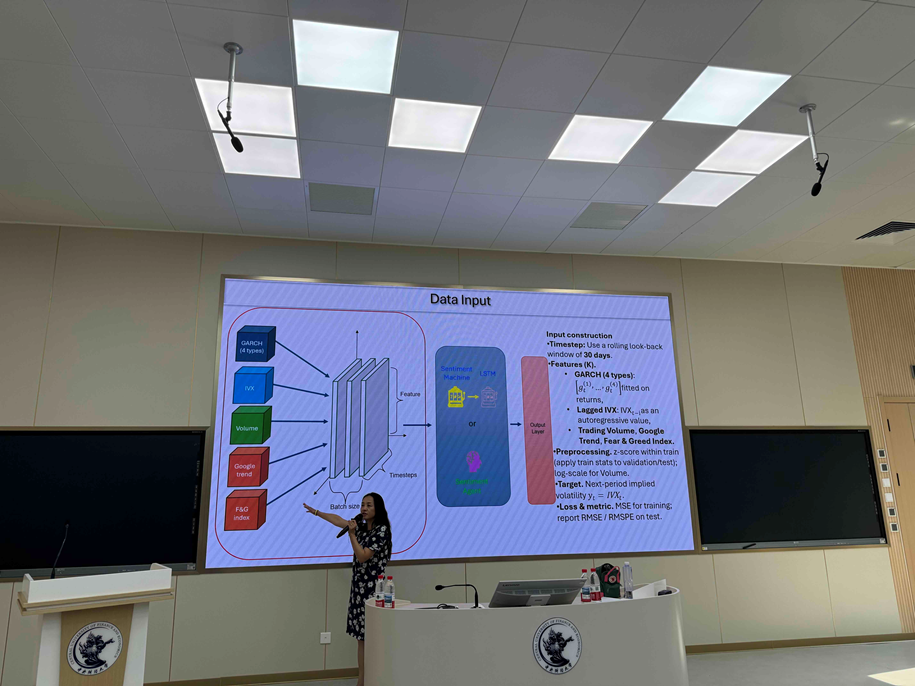
陈静教授作学术报告
陈静教授围绕市场情绪与比特币波动率预测,探讨了传统计量模型与机器学习方法的结合,以及人工智能和大语言模型在金融预测中的适用性。她指出,比特币市场波动剧烈,其价格变化既与历史交易信息有关,也受到市场情绪和政策信息等因素影响。如何在保留传统风险预测框架的基础上提高预测精度,同时兼顾模型的简洁性、稳定性与应用成本,是该研究关注的核心问题。
在研究方法方面,陈静教授首先介绍了将广义自回归条件异方差(GARCH)模型与长短期记忆(LSTM)网络相结合的预测框架。该框架重视输入端的信息质量,通过优化传统模型的选择与信息输入,改善后续机器学习模型的预测表现。在此基础上,研究进一步纳入隐含波动率、交易量、谷歌搜索趋势及恐惧与贪婪指数等信息,比较卷积神经网络与LSTM相结合的模型、引入注意力机制的LSTM模型以及Transformer架构的预测效果,考察不同方法对市场信号的提取与利用能力。
研究结果表明,市场情绪信息有助于提高比特币波动率预测的准确性。其中,引入注意力机制的LSTM模型能够动态调整不同时间步和情绪特征的权重,在所考察的1日和5日预测任务中表现突出。针对多种信号之间可能存在的干扰,研究进一步探索了识别市场情绪状态并强化相关信号的处理方式,以改善预测表现。陈静教授强调,模型更复杂并不必然意味着预测更准确,应结合具体金融问题与数据特征选择方法,重视输入信息的质量和模型设计的合理性。
在交流讨论环节,现场师生围绕预测中的信息泄露与前视偏差、模型复杂度与数据规模的匹配、极端波动时期的模型表现,以及不同市场信号的权重设置等问题与陈静教授展开交流。陈静教授结合研究设计逐一回应,并介绍了进一步刻画极端事件与探索模型动态选择的研究思路。
本次Seminar为与会师生了解市场情绪与波动率预测研究提供了交流机会,也为思考人工智能方法在金融研究中的适用条件与能力边界带来了启发。
撰稿:张翔宇
审核:苟琴